
مع ازدياد الطلب العالمي على تخصيص الأصول، تحوّل الاستثمار الخارجي تدريجيًا من كونه حكرًا على الأفراد ذوي الثروات الكبيرة إلى ظاهرة شائعة. وسواء كان الهدف تنويع مخاطر تقلبات أسعار الصرف، أو السعي لتحقيق عوائد أعلى، أو تمهيد الطريق لتعليم الأبناء والتخطيط للتقاعد، فإن جاذبية الاستثمار الخارجي تتزايد باستمرار. مع ذلك، غالبًا ما تُشكّل حواجز اللغة، واختلاف السياسات، وعدم تكافؤ المعلومات عقبات رئيسية أمام المبتدئين. تُقدّم هذه المقالة دليلًا منهجيًا للاستثمار الخارجي للمبتدئين، يشمل الإعداد المعرفي، وتقييم المخاطر، واختيار المسار، والتطبيق العملي، لمساعدتك على الانطلاق بثبات في رحلتك لإدارة ثروتك العالمية.
تتمثل الخطوة الأولى في الاستثمار الخارجي في تجاوز قيود "التفكير المحلي" وتأسيس فهم أساسي للأسواق العالمية. تختلف آليات عمل الاقتصادات المختلفة اختلافًا كبيرًا: فسوق الأسهم الأمريكية، الذي يهيمن عليه المستثمرون المؤسسيون، يتميز بتقلبات أقل وعوائد مستقرة على المدى الطويل، مما يجعله مناسبًا للمستثمرين الساعين إلى نمو مطرد. أما سوق العقارات في جنوب شرق آسيا، فبفضل التغيرات الديموغرافية وتطوير البنية التحتية، يتسم بـ"عوائد إيجارية مرتفعة ولكن سيولة أقل"، مما يتطلب من المستثمرين قدرة أكبر على اختيار المناطق. ينبغي على المبتدئين الحصول على المعلومات من خلال مصادر موثوقة، مثل "تقرير الأسواق المالية العالمية" الصادر عن البنك المركزي، أو التوقعات الاقتصادية الصادرة عن صندوق النقد الدولي، أو استشارة تحليلات متخصصة من مؤسسات مالية مرخصة. على سبيل المثال، قام مستثمر من شنغهاي، انخدع بادعاءات "زيادة سنوية في أسعار العقارات بنسبة 20% في تايلاند"، بشراء شقق في مناطق نائية دون تفكير، ليجد نفسه في وضع حرج بسبب انخفاض نسبة الإيجار إلى السعر وصعوبة إعادة البيع. تُعد هذه الحالة بمثابة تحذير صارخ: يجب أن يكون الاستثمار الخارجي قائماً على البيانات، مع تجنب التضليل بالمعلومات المتحيزة أو الخطابات التسويقية.
يُعدّ تقييم المخاطر جانبًا أساسيًا من جوانب الاستثمار الخارجي. فالمخاطر المرتبطة بالأسواق الخارجية، كتقلبات أسعار الصرف، وعدم الاستقرار السياسي، والاختلافات القانونية، تفوق بكثير تلك الموجودة في السوق المحلية. على سبيل المثال، غالبًا ما يتجاوز تقلب سعر صرف الليرة التركية السنوي 20%. وبدون التحوّط ضد مخاطر سعر الصرف، حتى ارتفاع قيمة العقارات قد يؤدي إلى انخفاض العوائد الحقيقية نتيجة لانخفاض قيمة العملة. وقد تواجه الأسواق الناشئة، كالبرازيل والأرجنتين، مخاطر تتعلق بأمن الأصول بسبب التغيرات المفاجئة في السياسات. ينبغي على المستثمرين الجدد تحديد مدى تقبّلهم للمخاطر من خلال "اختبار تقبّل المخاطر": يمكن لمن لديهم رغبة منخفضة في المخاطرة اختيار أصول منخفضة التقلب، مثل ودائع الدولار الأمريكي، أو صناديق المؤشرات المتداولة للذهب، أو سندات الأسواق المتقدمة؛ ويمكن لمن يتقبّلون بعض المخاطر النظر في صناديق مؤشرات الأسهم الأمريكية أو العقارات في المدن الرئيسية؛ أما من يسعون إلى عوائد عالية، فعليهم تقييم المجالات عالية المخاطر بعناية، مثل الأسهم الخاصة في الأسواق الناشئة والعملات المشفرة. حققت عائلة من بكين توازناً بين العوائد والمخاطر من خلال تخصيص 30% من أصولها لسندات الدولار الأمريكي، و50% لصناديق المؤشرات المتداولة للأسهم الأمريكية، و20% للعقارات في سنغافورة، وهي استراتيجية جديرة بالتعلم منها.
ينبغي أن يتبع اختيار مسار الاستثمار مبدأ التدرج. يُنصح المبتدئون بالبدء بأصول ذات سيولة عالية ومتطلبات استثمارية منخفضة، واكتساب الخبرة تدريجيًا. على سبيل المثال، لا يتطلب الاستثمار غير المباشر في أسواق الأسهم الخارجية عبر صناديق QDII حسابًا مصرفيًا خارجيًا، ويمكن البدء باستثمار لا يقل عن 100 يوان. كما يمكن اختيار قنوات متوافقة مع القوانين، مثل إدارة الثروات عبر الحدود لشراء تأمين ادخار في هونغ كونغ، والذي يجمع بين الحماية وزيادة القيمة. في حال الاهتمام بالعقارات، يمكن إعطاء الأولوية لبرامج "الهجرة للاستثمار العقاري"، مثل مشروع تحويل العقارات التجارية إلى سكنية في اليونان بقيمة 250,000 يورو، والذي يمنح جنسية شنغن، ويمكنه تغطية جزء من تكاليف الملكية من خلال دخل الإيجار. أما مشروع الاستثمار في صندوق بقيمة 350,000 يورو في البرتغال، فهو مناسب للمستثمرين الراغبين في الاندماج الكامل في الاتحاد الأوروبي. بعد اكتساب الخبرة، يمكن التوسع إلى مجالات أكثر تعقيدًا، مثل الأسهم الخاصة وصناديق التحوط الخارجية. بدأ مستثمر في قوانغتشو بصناديق الاستثمار المتداولة عبر الحدود، وبعد ثلاث سنوات، حقق عائدًا سنويًا ثابتًا بنسبة 8٪ من خلال المشاركة في مشاريع صناديق الاستثمار العقاري في سنغافورة؛ نهجهم مفيد كمرجع.
في مرحلة التطبيق العملي، يُعدّ الالتزام بالقوانين أمرًا بالغ الأهمية. يبلغ الحد الأقصى السنوي المسموح به للمقيمين الصينيين في الصين من العملات الأجنبية 50,000 دولار أمريكي؛ ويتطلب تجاوز هذا الحد اللجوء إلى أساليب ملتوية مثل "التحويلات الصغيرة المتقطعة"، والتي قد تُعرّضهم لغرامات أو حتى لمخاطر قانونية. لذا، ينبغي على الوافدين الجدد إعطاء الأولوية للقنوات القانونية مثل إدارة الثروات المصرفية عبر الحدود وصناديق QDII، أو فتح حسابات خارجية من خلال وسطاء في هونغ كونغ. كما يُعدّ التخطيط الضريبي بالغ الأهمية أيضًا: فالولايات المتحدة تفرض ضرائب على الأصول العالمية؛ ويتطلب امتلاك أسهم أو عقارات أمريكية تقديم تقرير FBAR (تقرير الحسابات المصرفية الأجنبية)؛ في المقابل، تُعفي سنغافورة الدخل الخارجي من الضرائب، مما يجعلها وجهة مناسبة لحيازة الأصول. وقد تعرّض مستثمر من شنتشن لعقوبة ضريبية باهظة، ولاحقته مصلحة الضرائب الأمريكية لعدم الإبلاغ عن حسابات خارجية، وهو درس قاسٍ. لذلك، يُعدّ الاستعانة بمؤسسات متخصصة (مثل مستشاري الهجرة المرخصين ومستشاري الضرائب) لإتمام عملية الالتزام بالقوانين أمرًا أساسيًا للحدّ من المخاطر.
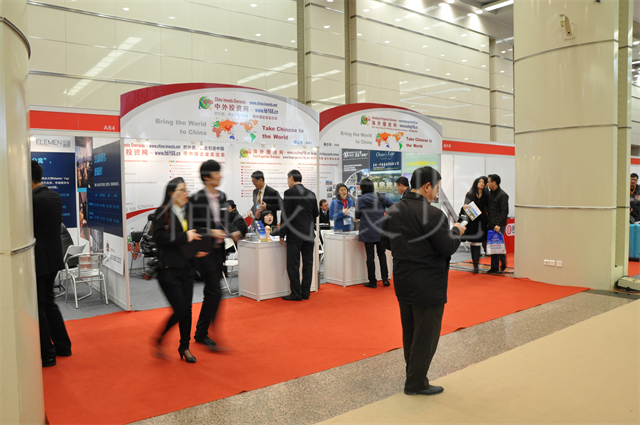
بالنسبة للمبتدئين، يمثل الاستثمار الخارجي فرصًا وتحديات في آنٍ واحد. فمن تطوير الفهم إلى إدارة المخاطر، ومن اختيار المسار الأمثل إلى العمليات المتوافقة مع القوانين، تتطلب كل خطوة اتخاذ قرارات دقيقة. وسيكون معرض شنغهاي العالمي للاستثمار القادم بمثابة منصة شاملة للمبتدئين، حيث يجمع المؤسسات المالية ومطوري العقارات والخبراء القانونيين من أكثر من 50 دولة حول العالم، مقدمًا باقة متكاملة من الخدمات تشمل تفسير السياسات واختيار المشاريع والتخطيط الضريبي. فعلى سبيل المثال، ستعرض شركة "وورلد تريد لينك للهجرة" مشاريع حصرية مثل تحويل العقارات التجارية إلى سكنية في اليونان واستثمارات الصناديق في البرتغال، مع فريق متخصص للمساعدة في تجنب النزاعات العقارية. كما سيقدم بنك HSBC شروحات مباشرة لأحدث سياسات إدارة الثروات عبر الحدود، لمساعدة المستثمرين على تحسين توزيع أصولهم. ومن خلال التواصل المباشر مع المؤسسات الرائدة في هذا القطاع، يستطيع المبتدئون وضع إطار استثماري عالمي بسرعة وتجنب تكاليف التجربة والخطأ. في عالم اليوم الذي يزداد عولمة، قد تكون الخطوة الأولى في الاستثمار الخارجي هي المفتاح لفتح آفاق جديدة في بناء الثروة.





