
كان شراء العقارات في الخارج يُعتبر في السابق "قناة ذهبية" لتوزيع الأصول، ولكن في السنوات الأخيرة، وبسبب عدم توازن المعلومات، واختلاف السياسات، والحواجز الثقافية، وقع العديد من المستثمرين في مآزق مثل النزاعات العقارية، والخسائر المالية، وحتى المعارك القانونية. من الفخاخ القانونية إلى فقاعات السوق، ومن التكاليف الخفية إلى نقاط الضعف الإدارية، غالبًا ما تكون مخاطر شراء العقارات في الخارج مخفية وراء إعلانات تبدو براقة، وقد يؤدي خطأ بسيط إلى تحويل الاستثمار إلى لا شيء.
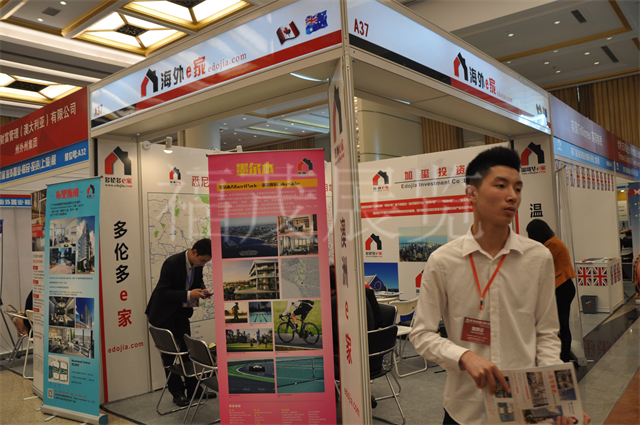
تُعدّ قضايا حقوق الملكية من أبرز المخاطر التي تواجه شراء العقارات في الخارج. وتختلف أنظمة حقوق الملكية اختلافًا كبيرًا من بلد إلى آخر. ففي المملكة المتحدة، على سبيل المثال، يُفرّق بين الملكية المطلقة والملكية الإيجارية. تتطلب الملكية الإيجارية دفعات إيجار منتظمة وتجديد العقد عند انتهائه؛ وبدون تخطيط مسبق، هناك خطر من بطلان سند الملكية. بينما تعتمد أستراليا في الغالب على الملكية المطلقة، إلا أن بعض الولايات تُقيّد المشترين الأجانب من شراء المنازل القائمة، وتسمح لهم فقط بالاستثمار في سوق العقارات الجديدة. وفي دول جنوب شرق آسيا، مثل تايلاند، تُملك الأراضي من قِبل العائلة المالكة، ولا يُمكن للأجانب امتلاك العقارات إلا بشكل غير مباشر من خلال عقود إيجار طويلة الأجل أو عن طريق تأسيس شركة. وبدون الاستعانة بمحامٍ مختص للتحقق من وثائق الملكية قبل الشراء، من السهل الوقوع في مأزق "امتلاك منزل دون أرض" أو "ملكية مقيدة".
تُعدّ فقاعات السوق والإعلانات المضللة فخًا رئيسيًا آخر. ففي بعض المدن السياحية الشهيرة أو الأسواق الناشئة، أدّت تدفقات رؤوس الأموال قصيرة الأجل إلى ارتفاع أسعار المساكن، مما خلق شعورًا زائفًا بالازدهار. على سبيل المثال، تجذب بعض مشاريع الجزر في جنوب شرق آسيا المستثمرين بوعود "عوائد إيجارية عالية"، ولكن في الواقع، أدّى الإفراط في التطوير إلى ارتفاع معدلات الشغور، مما أسفر عن عوائد إيجارية أقل بكثير من التوقعات. كما تمّ المبالغة في برامج "هجرة الاستثمار العقاري" في دول مثل إسبانيا والبرتغال، حيث وعد بعض المطورين بـ"بطاقات إقامة دائمة عند الشراء"، بينما في الواقع، يجب استيفاء شروط استثمار أو إقامة إضافية. ويُعدّ المستثمرون الذين يعتمدون فقط على عروض الوكلاء دون إجراء تحقيقات ميدانية حول العرض والطلب ومستويات الإيجار واستقرار السياسات عرضةً بشكل كبير للشراء بأسعار مبالغ فيها.
غالبًا ما يتم التقليل من شأن التكاليف الخفية، مما يؤدي إلى تجاوز النفقات الفعلية للميزانيات المخصصة. فإلى جانب سعر العقار، تشمل مشتريات العقارات في الخارج رسوم التسجيل العقاري، والرسوم القانونية، ورسوم إدارة العقار، وصناديق الصيانة، وغيرها من المصاريف، والتي قد تصل في بعض البلدان إلى 10%-20% من سعر العقار. على سبيل المثال، تتجاوز معدلات ضريبة العقارات في بعض الولايات الأمريكية 2%، وتتطلب مشتريات العقارات في كندا ضريبة نقل ملكية الأراضي، ويخضع المشترون الأجانب في أستراليا لرسوم تسجيل عقاري إضافية. علاوة على ذلك، عند شراء عقار عن طريق قرض، يمكن أن تؤثر الاختلافات في نسب الدفعة المقدمة (مثل 40% في الولايات المتحدة، و35% في كندا) وأسعار الفائدة (مثل 2.2% في كندا) بين الدول بشكل كبير على الضغط المالي. وقد يؤدي عدم حساب التكاليف الإجمالية مسبقًا إلى البيع القسري بسعر مخفض نتيجة انقطاع التدفق النقدي.
تُعدّ تحديات الإدارة اللاحقة بمثابة "قاتل خفي" للاستثمارات طويلة الأجل. بالنسبة للمستثمرين الذين لا يقيمون في الخارج بشكل منتظم، يعتمدون على فرق محلية لصيانة العقارات وإدارة الإيجارات. مع ذلك، قد يؤدي اختيار وكلاء أو شركات إدارة عقارات غير مؤهلة إلى عقارات شاغرة، أو تراكم متأخرات الإيجار، أو حتى تلف العقارات دون إصلاح. على سبيل المثال، سوق إدارة العقارات في بعض دول جنوب شرق آسيا غير مُنظّم، حيث تفرض بعض الشركات رسوم إدارة باهظة دون تقديم الخدمات المُناسبة، مما يُؤدي إلى انخفاض عوائد المستثمرين. إضافةً إلى ذلك، تفرض بعض الدول ضرائب إضافية (مثل ضريبة أرباح رأس المال) أو شروطًا لفترة الاحتفاظ على مبيعات العقارات الأجنبية. بدون استراتيجية خروج مُخططة مُسبقًا، قد يواجه المستثمرون ضرائب باهظة أو يعجزون عن تحقيق عوائد استثماراتهم في الوقت المُناسب.
يتطلب تخفيف مخاطر شراء العقارات في الخارج استراتيجية منهجية: إعطاء الأولوية للدول ذات الأنظمة القانونية المتطورة والسياسات المستقرة؛ الاستعانة بمحامين متخصصين للتحقق من وثائق الملكية ومدى امتثالها للسياسات؛ التحقق من بيانات السوق عبر قنوات موثوقة وإجراء تحقيقات ميدانية حول العرض والطلب ومستويات الإيجار؛ حساب تكاليف سلسلة الشراء والحيازة وإعادة البيع بالكامل مسبقًا، وتخصيص هامش مالي احتياطي؛ اختيار وسطاء وشركات إدارة عقارات مؤهلة، وتوقيع عقود خدمات مفصلة؛ مراقبة تقلبات أسعار الصرف والتحوط من المخاطر من خلال صرف العملات على مراحل أو استخدام أدوات مالية. إن شراء العقارات في الخارج ليس "معاملة لمرة واحدة"؛ فالنجاح المستدام طويل الأمد في توزيع الأصول العالمية لا يتحقق إلا من خلال اتباع نهج احترافي لاختراق ضبابية المعلومات.





